
TUP transfrontalière
En savoir +
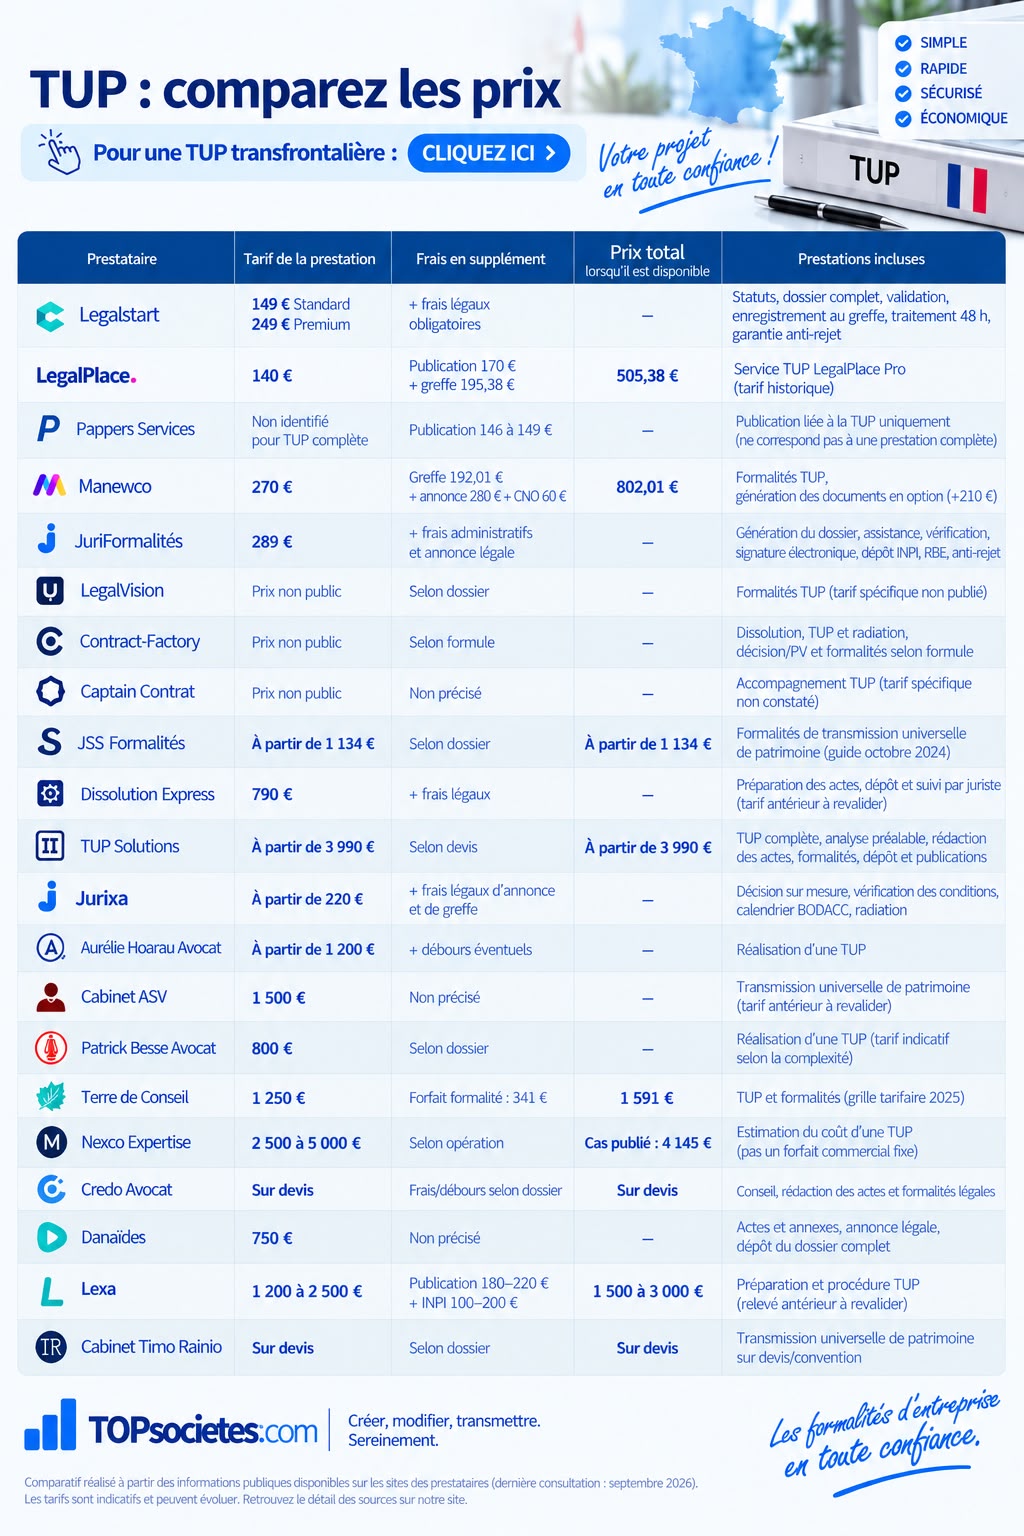
| PRESTATAIRE | TARIF DE LA PRESTATION | FRAIS EN SUPPLÉMENT | PRIX TOTAL DISPONIBLE | PRESTATIONS INCLUSES |
|---|---|---|---|---|
| Legalstart | 149 € Standard / 249 € Premium | + frais légaux obligatoires | — | Statuts · Dossier complet · Validation · Enregistrement au greffe · Traitement 48 h · Garantie anti-rejet |
| LegalPlace | 140 € | Publication 170 € + greffe 195,38 € | 505,38 € | Service TUP LegalPlace Pro · Tarif historique |
| Pappers Services | Non identifié pour TUP complète | Publication 146 à 149 € | — | Publication liée à la TUP uniquement · Ne correspond pas à une prestation complète |
| Manewco | 270 € | Greffe 192,01 € + annonce 280 € + CNO 60 € | 802,01 € | Formalités TUP · Génération des documents en option (+210 €) |
| JuriFormalités | 289 € | + frais administratifs et annonce légale | — | Génération du dossier · Assistance · Vérification · Signature électronique · Dépôt INPI · RBE · Anti-rejet |
| LegalVision | Prix non public | Selon dossier | — | Formalités TUP · Tarif spécifique non publié |
| Contract-Factory | Prix non public | Selon formule | — | Dissolution · TUP · Radiation · Décision/PV · Formalités selon formule |
| Captain Contrat | Prix non public | Non précisé | — | Accompagnement TUP · Tarif spécifique non constaté |
| JSS Formalités | À partir de 1 134 € | Selon dossier | À partir de 1 134 € | Formalités de transmission universelle de patrimoine · Guide octobre 2024 |
| Dissolution Express | 790 € | + frais légaux | — | Préparation des actes · Dépôt · Suivi par juriste · Tarif antérieur à revalider |
| TUP Solutions | À partir de 3 990 € | Selon devis | À partir de 3 990 € | TUP complète · Analyse préalable · Rédaction des actes · Formalités · Dépôt · Publications |
| Jurixa | À partir de 220 € | + frais légaux d’annonce et de greffe | — | Décision sur mesure · Vérification des conditions · Calendrier BODACC · Radiation |
| Aurélie Hoarau Avocat | À partir de 1 200 € | + débours éventuels | — | Réalisation d’une TUP |
| Cabinet ASV | 1 500 € | Non précisé | — | Transmission universelle de patrimoine · Tarif antérieur à revalider |
| Patrick Besse Avocat | 800 € | Selon dossier | — | Réalisation d’une TUP · Tarif indicatif selon la complexité |
| Terre de Conseil | 1 250 € | Forfait formalité : 341 € | 1 591 € | TUP et formalités · Grille tarifaire 2025 |
| Nexco Expertise | 2 500 à 5 000 € | Selon opération | Cas publié : 4 145 € | Estimation du coût d’une TUP · Pas un forfait commercial fixe |
| Credo Avocat | Sur devis | Frais/débours selon dossier | Sur devis | Conseil · Rédaction des actes · Formalités légales |
| Danaïdes | 750 € | Non précisé | — | Actes et annexes · Annonce légale · Dépôt du dossier complet |
| Lexa | 1 200 à 2 500 € | Publication 180–220 € + INPI 100–200 € | 1 500 à 3 000 € | Préparation et procédure TUP · Relevé antérieur à revalider |
| Cabinet Timo Rainio | Sur devis | Selon dossier | Sur devis | Transmission universelle de patrimoine sur devis/convention |
La Transmission Universelle de Patrimoine, généralement désignée par l’acronyme TUP, est un mécanisme de dissolution sans liquidation prévu par l’article 1844-5 du Code civil. Lorsque ses conditions sont réunies, la dissolution entraîne la transmission du patrimoine de la société dissoute à son associé unique. Le texte organise également la protection des créanciers, qui disposent notamment d’un délai d’opposition de trente jours à compter de la publication prévue par le dispositif.
Pour une entreprise qui envisage une telle opération, comparer les prestataires peut donc avoir un véritable intérêt. Mais cette comparaison n’est pertinente que si elle porte sur des prestations réellement comparables. Il est notamment essentiel de ne pas confondre une TUP interne à la France avec ce que certains professionnels présentent commercialement comme une « TUP transfrontalière ».
Le premier intérêt d’un comparatif est naturellement la transparence tarifaire.
Lorsqu’un dirigeant recherche un prestataire pour effectuer les formalités relatives à une TUP, les prix affichés peuvent être très différents. Mais le prix mis en avant sur une page commerciale ne correspond pas nécessairement au coût global de l’opération.
Un prestataire peut afficher uniquement le prix de son intervention et indiquer séparément les frais légaux obligatoires. Un autre peut intégrer certains débours dans son prix. Un troisième peut proposer plusieurs niveaux de service. D’autres encore ne communiquent aucun prix et travaillent exclusivement sur devis.
Comparer seulement le chiffre affiché en gros sur chaque site conduirait donc facilement à une conclusion trompeuse.
Un comparatif sérieux doit idéalement distinguer le tarif de la prestation, les frais supplémentaires, le prix total lorsqu’il peut être déterminé et les services effectivement inclus.
Cette distinction permet au lecteur de comprendre ce qu’il achète réellement.
Deux prestations portant toutes deux l’appellation « TUP » peuvent avoir des contenus sensiblement différents.
Selon les offres, le service peut comprendre la préparation du dossier, la génération de documents, leur vérification, le dépôt des formalités, le suivi du dossier, la publication nécessaire ou encore une garantie en cas de rejet imputable à la constitution du dossier.
Il est donc particulièrement utile qu’un comparatif fasse apparaître les prestations incluses à côté du prix.
Un tarif de 100 €, 200 € ou 800 € n’a de sens que si le lecteur peut déterminer ce que couvre exactement ce montant.
C’est également la raison pour laquelle les frais légaux devraient apparaître dans une colonne distincte. Lorsque leur montant n’est pas connu ou est susceptible d’évoluer, la formulation « + frais légaux obligatoires » peut être plus claire qu’un total artificiellement précis.
Le marché des formalités juridiques réunit aujourd’hui des acteurs de nature très différente : plateformes juridiques en ligne, formalistes, cabinets d’avocats, cabinets spécialisés et autres prestataires intervenant dans les démarches administratives des entreprises.
Leur organisation et leur niveau d’intervention ne sont pas identiques.
Le comparatif permet précisément de rendre cette diversité lisible.
Il ne doit pas nécessairement chercher à désigner abstraitement le « meilleur » prestataire. Son utilité consiste plutôt à donner au dirigeant des éléments objectifs de comparaison : prix publié, frais additionnels annoncés, contenu de la prestation, délai annoncé, conditions particulières et date du relevé tarifaire.
Cette dernière donnée est importante. Un comparatif de prix est une photographie du marché à une date déterminée. Les tarifs, les offres et même le contenu des prestations peuvent évoluer.
Il est donc préférable d’indiquer clairement la date de consultation des sources.
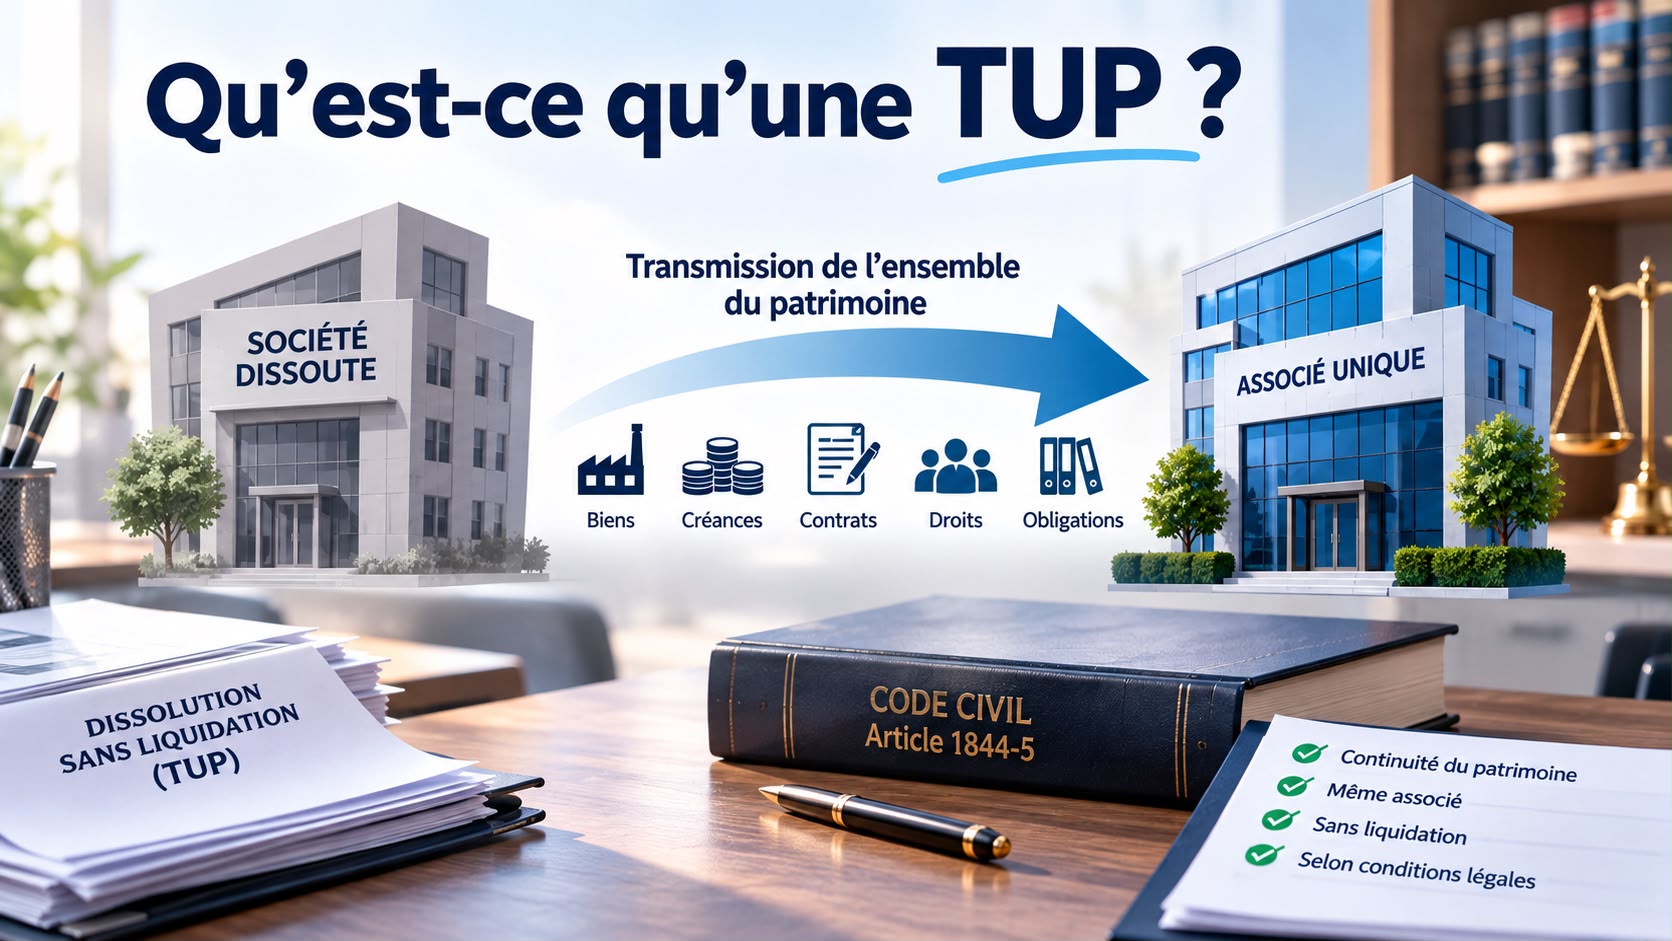
Dans son mécanisme français classique, la TUP permet à une société associée unique d’une autre société d’en recueillir le patrimoine à la suite de sa dissolution, sans passer par une liquidation classique.
L’article 1844-5 du Code civil prévoit expressément qu’en cas de dissolution dans ce cadre, il y a transmission universelle du patrimoine à l’associé unique sans liquidation. Les créanciers disposent toutefois d’un mécanisme d’opposition et la transmission n’est pas réalisée avant l’expiration du délai applicable ou le traitement de l’opposition dans les conditions prévues par le texte.
Il ne s’agit donc pas simplement de « fermer une société ».
La caractéristique essentielle est la transmission universelle du patrimoine : la disparition de la société concernée s’accompagne d’une transmission globale de son patrimoine dans le cadre prévu par la loi.
La TUP est ainsi notamment utilisée dans les restructurations de groupes et pour simplifier certaines structures sociétaires. Elle doit par ailleurs être distinguée de la fusion simplifiée, même si les deux mécanismes peuvent produire des effets économiques voisins.
C’est ici qu’une distinction importante doit être faite.
Dans le langage utilisé par certains prestataires, l’expression « TUP transfrontalière » désigne une opération dans laquelle la société française dissoute transmet son patrimoine à un associé unique établi dans un autre État.
Certains acteurs du marché distinguent ainsi une « TUP classique » entre sociétés françaises et une « TUP transfrontalière » impliquant une société située dans un autre État européen.
Mais la terminologie doit être utilisée avec prudence.
La « TUP transfrontalière » n’existe pas comme catégorie juridique autonome sous cette appellation et la distingue des opérations de fusion transfrontalière régies par le droit européen.
Autrement dit, « TUP transfrontalière » est une expression couramment utilisée par certains praticiens et prestataires, mais elle ne doit pas conduire à présenter toutes les opérations internationales comme juridiquement identiques.
C’est précisément une raison supplémentaire de créer deux comparatifs différents.
Dans une TUP purement française, les sociétés concernées évoluent dans le même environnement juridique national.
Lorsqu’un élément étranger intervient, l’analyse devient nécessairement plus complexe.
Il faut notamment prendre en compte le droit applicable à la société étrangère, la reconnaissance des effets de l’opération dans l’État concerné, les formalités locales éventuellement nécessaires, les conséquences fiscales et comptables, ainsi que le traitement pratique de certains actifs, contrats ou inscriptions.
Les opérations transfrontalières de restructuration ont d’ailleurs fait l’objet d’un renforcement et d’une harmonisation du cadre européen, notamment avec la directive (UE) 2019/2121 et sa transposition en droit français par l’ordonnance du 24 mai 2023 pour les opérations qu’elles régissent. Il ne faut toutefois pas assimiler automatiquement ces opérations européennes à la TUP de l’article 1844-5.
Le caractère international peut donc justifier une intervention professionnelle plus importante et, par conséquent, un niveau de prix différent.
Comparer directement le tarif d’une formalité française standardisée avec celui d’une opération comportant une véritable dimension internationale peut revenir à comparer deux prestations dont le périmètre n’est pas identique.
La solution la plus lisible consiste donc à créer deux comparatifs distincts.
Le premier peut être consacré à la TUP en France. Il compare les prestataires proposant une dissolution sans liquidation relevant du mécanisme de l’article 1844-5 du Code civil, avec des colonnes homogènes : tarif de prestation, frais supplémentaires, prix total lorsqu’il est disponible et prestations incluses.
Cette séparation présente un avantage majeur : elle évite toute confusion entre une prestation nationale facturée quelques centaines d’euros et une intervention transfrontalière.
Elle améliore donc la qualité du comparatif.
La distinction prend également de l’importance lorsqu’une société rencontre des difficultés financières.
La TUP ne doit pas être présentée comme un moyen permettant automatiquement de faire disparaître des dettes ou d’échapper aux créanciers. Les dettes font partie du patrimoine transmis selon le mécanisme de transmission universelle, tandis que les créanciers bénéficient notamment du droit d’opposition prévu par l’article 1844-5.
La jurisprudence rappelle également que les règles d’ordre public relatives aux entreprises en difficulté peuvent faire obstacle aux effets normalement attachés à une TUP. Dans une décision publiée en 2024, la Cour de cassation a ainsi jugé, dans les circonstances particulières de l’affaire, que la dissolution d’une société soumise à un plan de redressement comportant une inaliénabilité de son fonds de commerce n’entraînait pas la transmission universelle de ce patrimoine à l’associé unique.
La question est particulièrement sensible pour les opérations transfrontalières. Des praticiens soulignent les risques de contestation lorsqu’une telle opération est utilisée dans un contexte de difficultés ou au détriment des droits des créanciers.
Un comparatif de prestataires doit donc comparer des services, et non présenter la TUP comme une garantie de résultat face aux créanciers ou aux procédures collectives.
Bien construit, un comparatif de TUP remplit finalement trois fonctions.
Il permet d’abord au dirigeant de connaître les prix réellement affichés sur le marché. Il permet ensuite de comprendre ce qui est compris dans chaque prestation. Enfin, il met en évidence les différences entre une formalité nationale relativement standardisée et une opération comportant une dimension internationale.
Cette transparence est particulièrement importante dans un domaine où un prix d’appel peut ne représenter qu’une partie du coût réel.
Un bon comparatif doit donc rester factuel : qui propose le service, à quel prix, quels frais doivent être ajoutés, quelles prestations sont incluses et à quelle date ces informations ont-elles été relevées ?
Comparer les offres de Transmission Universelle de Patrimoine présente un véritable intérêt dès lors que les mêmes critères sont appliqués à tous les prestataires et que les différences de périmètre sont clairement expliquées.
Mais TUP française et « TUP transfrontalière » ne doivent pas être mélangées dans un même classement tarifaire sans explication.
La première renvoie directement au mécanisme français de dissolution sans liquidation prévu par l’article 1844-5 du Code civil. La seconde est une appellation utilisée sur le marché pour désigner certaines opérations comportant un élément international, dont le traitement peut nécessiter l’articulation de plusieurs règles nationales et européennes.
Deux comparatifs séparés sont donc plus transparents : un comparatif des prix de la TUP en France et un comparatif spécifique des prestations de TUP dites transfrontalières.
Le lecteur peut ainsi comparer ce qui est réellement comparable, identifier les frais additionnels, comprendre le contenu de chaque offre et choisir son prestataire sur la base d’informations plus lisibles et vérifiables.
En savoir + sur la TUP transfrontalière
LECTURE DU COMPARATIF
Le tarif indiqué dans la deuxième colonne correspond au prix de la prestation relevé. Les frais légaux, administratifs, de publication ou de greffe sont distingués lorsqu’ils sont connus. « — » signifie qu’aucun prix total déterminable n’est disponible.
Note de transparence — Tarifs relevés le 15/09/26 à partir des informations publiques disponibles auprès des prestataires. Les tarifs peuvent évoluer. Les mentions « historique », « indicatif » ou « à revalider » signalent les données qui ne doivent pas être considérées comme un tarif actuel certain.
 TUP transfrontalière