
La disparition de la société française ne permet pas de supprimer ses archives. Les livres comptables, factures, relevés bancaires, contrats et pièces justificatives doivent rester conservés pendant les durées légales applicables. La société bénéficiaire doit organiser leur transfert, leur stockage sécurisé et leur accessibilité en cas de contrôle ou de contentieux ultérieur.
La radiation n’empêche pas nécessairement l’administration fiscale de contrôler une période antérieure. La société bénéficiaire du patrimoine peut devoir communiquer les documents, répondre aux demandes et supporter les conséquences fiscales transmises. Il faut donc conserver une comptabilité exploitable et désigner une personne capable de suivre les échanges administratifs après la disparition de la société.
Un crédit de TVA constitue potentiellement une créance fiscale comprise dans le patrimoine transmis. Son utilisation ou son remboursement ne doit toutefois pas être considéré comme automatique, particulièrement lorsque le bénéficiaire est établi à l’étranger. Les déclarations, justificatifs et règles fiscales transfrontalières doivent être examinés avant de valoriser cette créance dans l’opération.
Les déficits reportables ne sont pas des actifs librement transportables d’un pays à un autre. Leur maintien peut dépendre du régime fiscal choisi, de la continuité de l’activité, d’un agrément ou d’autres conditions strictes. Il serait dangereux d’intégrer leur valeur au montage sans validation préalable par un fiscaliste compétent.
Le compte courant doit être identifié comme une dette de la société envers l’associé, ou exceptionnellement comme une créance selon la comptabilité. Sa réunion avec les droits et obligations du bénéficiaire peut produire des effets particuliers. Son traitement comptable, fiscal et juridique doit être déterminé avant la transmission, surtout en présence d’intérêts ou de conventions.
Oui, lorsque la société bénéficiaire devient simultanément créancière et débitrice de la même obligation, une extinction par confusion peut éventuellement intervenir. Cet effet ne doit cependant pas être généralisé à toutes les relations intragroupe. Les garanties, intérêts, coobligés et conséquences fiscales de chaque créance doivent être vérifiés séparément.
Une caution garantissant une obligation au profit de la société dissoute ne doit pas être supposée automatiquement maintenue. Son sort dépend notamment de sa rédaction, de son caractère personnel et du consentement donné par la caution. Il faut inventorier les garanties reçues et vérifier si leur bénéfice peut valablement passer à la société étrangère.
Une garantie bancaire, une lettre de crédit ou une garantie autonome peut comporter des clauses spécifiques en cas de dissolution, de fusion ou de transfert patrimonial. La banque doit être consultée avant l’opération. La TUP pourrait entraîner une demande de remplacement, une résiliation, une nouvelle étude de solvabilité ou l’exigibilité d’une contre-garantie.
Pas nécessairement dans les mêmes conditions. Il faut distinguer les sinistres survenus avant la dissolution, les réclamations formulées ultérieurement et les activités poursuivies par la société bénéficiaire. Une garantie subséquente peut être nécessaire. L’assureur doit être informé afin d’éviter une absence de couverture découverte seulement au moment d’un sinistre.
Lorsqu’un dommage trouve son origine dans une activité exercée avant la TUP, la responsabilité correspondante peut être comprise dans le passif transmis. La couverture dépendra également du contrat d’assurance et de la date de la réclamation. La radiation ne protège donc pas automatiquement contre les sinistres tardifs ou les vices révélés après l’opération.
Un nom de domaine est un actif numérique qui doit être expressément recensé. Il faut modifier le titulaire auprès du bureau d’enregistrement, sécuriser les accès et vérifier les échéances de renouvellement. Une transmission juridique sans mise à jour technique peut provoquer une perte du domaine, une interruption du site ou un conflit de propriété.
Le site, ses bases de données, textes, photographies, logiciels et comptes d’administration peuvent relever de droits différents. La société bénéficiaire ne doit pas supposer qu’elle possède tout ce qui était exploité par la société dissoute. Les licences, contrats avec les développeurs et droits d’auteur doivent être vérifiés avant de poursuivre l’exploitation.
Non. Les plateformes appliquent leurs propres conditions d’utilisation et procédures de changement d’administrateur ou d’entité contractante. Même si certains droits sont juridiquement transmis, les accès techniques peuvent rester bloqués. Il faut anticiper les justificatifs demandés, conserver plusieurs administrateurs autorisés et sauvegarder les données importantes avant la dissolution.
Les avis ne disparaissent pas automatiquement et ne peuvent pas être déplacés librement entre deux établissements. La modification du nom, du propriétaire ou du pays peut être soumise aux règles de chaque plateforme. Toute communication laissant croire que la société bénéficiaire a personnellement reçu les avis pourrait également présenter un risque de pratique trompeuse.
L’adresse électronique peut techniquement être conservée si le domaine et le service de messagerie sont maintenus. Il faut néanmoins informer les correspondants du changement d’entité et mettre à jour les mentions légales. Continuer à communiquer exclusivement sous l’identité d’une société radiée pourrait créer une confusion sur l’auteur réel des échanges.
Le bénéficiaire qui récupère et utilise les données personnelles peut devenir responsable du traitement ou reprendre certaines obligations existantes. Il doit pouvoir répondre aux demandes d’accès, d’effacement, de rectification ou d’opposition. La disparition de la société d’origine ne permet pas d’abandonner les dossiers ni d’ignorer les délais de réponse.
Cela dépend du pays de destination, du rôle de la société bénéficiaire et des garanties applicables au transfert. Une information complémentaire peut être nécessaire, particulièrement lorsque les données quittent l’Espace économique européen. La TUP ne dispense pas de respecter le RGPD, les clauses contractuelles et les obligations de sécurité et de transparence.
Une fuite de données antérieure peut continuer à produire des obligations de notification, d’information et de réparation. La société bénéficiaire doit disposer des journaux techniques et des coordonnées des personnes concernées. Il faut également vérifier quelle entité doit notifier l’autorité compétente et si l’incident est couvert par une assurance cyber.
De nombreuses licences interdisent leur cession ou la subordonnent à l’accord de l’éditeur. Une TUP juridiquement valable ne garantit donc pas que les accès SaaS, licences nominatives ou contrats cloud continueront sans interruption. Chaque fournisseur critique doit être interrogé et un budget de migration ou de souscription doit être prévu.
Le transfert juridique du patrimoine n’entraîne pas nécessairement le déplacement physique des données. Le contrat d’hébergement, la localisation des serveurs, les autorisations d’accès et les garanties RGPD doivent être mis à jour. La société bénéficiaire doit également s’assurer qu’elle pourra récupérer les données si le compte historique est fermé.
Oui. Amazon, eBay, Etsy ou une autre marketplace peut considérer le changement d’entité, de bénéficiaire effectif, de pays ou de compte bancaire comme une modification majeure. La plateforme peut demander un nouveau contrôle KYC, suspendre les ventes ou retenir les paiements pendant la vérification, même si l’activité commerciale reste identique.
Les réserves, paiements différés et sommes faisant l’objet d’un litige doivent être recensés comme des éléments du patrimoine. Le changement d’entité n’oblige pas nécessairement le prestataire de paiement à les libérer immédiatement. Des justificatifs supplémentaires, un nouveau compte marchand ou le maintien temporaire de l’ancien accès peuvent être nécessaires.
Une contestation bancaire peut intervenir plusieurs semaines ou plusieurs mois après la vente initiale. La société bénéficiaire doit donc anticiper les remboursements, frais et retenues liés aux opérations antérieures. Fermer trop rapidement les comptes marchands peut compliquer la gestion des chargebacks et entraîner le blocage d’autres sommes encore disponibles.
Les mandats de prélèvement, autorisations de carte et contrats d’abonnement ne doivent pas être considérés comme librement réutilisables par une nouvelle entité. Il faut vérifier les règles du prestataire de paiement, informer les clients et modifier les factures. Un prélèvement émis sous une identité incorrecte pourrait être contesté ou remboursé.
Les avoirs, cartes cadeaux et bons non utilisés représentent des engagements envers les clients. Ils doivent être identifiés dans le passif transmis et continuer à être honorés, sauf règle particulière. La société bénéficiaire doit récupérer les fichiers correspondants et prévoir les moyens techniques et financiers nécessaires à leur utilisation ou à leur remboursement.
Un acompte ne constitue pas un bénéfice définitivement acquis lorsque la prestation reste à exécuter. La société bénéficiaire peut devoir réaliser la commande ou rembourser le client. L’inventaire doit rapprocher chaque acompte du contrat concerné, du travail déjà accompli et du solde restant à facturer ou à restituer.
Les obligations de garantie, de réparation et de conformité ne disparaissent pas avec la radiation. Elles peuvent être reprises par la société bénéficiaire avec le reste du passif. Les clients doivent disposer d’un interlocuteur identifiable, d’une adresse de réclamation et d’une information claire sur la nouvelle entité responsable du service après-vente.
Une obligation de rappel, de sécurité ou d’information peut subsister après la TUP. Le bénéficiaire doit récupérer les fichiers de traçabilité, les coordonnées des acheteurs et les échanges avec les autorités. La disparition de l’entité vendeuse ne permet pas d’ignorer un produit dangereux déjà mis sur le marché.
Un dommage causé après la transmission peut provenir d’un produit fabriqué ou distribué auparavant. La responsabilité correspondante peut suivre le patrimoine transmis, indépendamment de la date de radiation. Il faut conserver les dossiers techniques, certificats, numéros de lots, contrats d’assurance et preuves des contrôles effectués par la société d’origine.
Une autorisation délivrée en fonction de la personnalité, des dirigeants, du siège ou des moyens de la société n’est pas nécessairement transférable. L’autorité compétente peut exiger une nouvelle demande. Poursuivre une activité réglementée sans agrément valable expose la société bénéficiaire à une suspension, à des sanctions ou à la nullité de certains actes.
Une licence de transport dépend généralement de conditions territoriales, professionnelles et financières précises. Son transfert vers une société étrangère ne peut pas être présumé. Il faut consulter l’autorité de délivrance, contrôler l’établissement effectif et prévoir une période durant laquelle l’activité pourrait ne plus être légalement exercée.
Le numéro EORI est lié à l’opérateur économique identifié par les douanes. La société bénéficiaire peut devoir obtenir son propre numéro ou mettre à jour ses informations avant de poursuivre les importations et exportations. Une mauvaise anticipation peut entraîner le blocage des marchandises, des déclarations incorrectes ou des retards logistiques importants.
Les licences d’exportation, notamment pour des biens sensibles ou à double usage, peuvent être strictement liées à leur titulaire. La société bénéficiaire doit vérifier si une nouvelle autorisation est nécessaire. Une TUP ne permet jamais de contourner les sanctions internationales, les embargos ou les contrôles applicables aux marchandises concernées.
Une certification ISO n’est pas automatiquement attachée à tous les successeurs juridiques. L’organisme certificateur doit être informé du changement d’entité, de siège, de direction ou de périmètre. Il peut demander un audit complémentaire ou délivrer un nouveau certificat. Continuer à afficher un certificat devenu invalide pourrait induire les clients en erreur.
Une qualification attachée à la société, à ses salariés ou à son responsable technique peut être remise en cause par la transmission. Il faut vérifier les règles de l’organisme concerné avant de communiquer sur sa continuité. Ce point est particulièrement important dans le bâtiment, la sécurité, la santé et les professions réglementées.
Le changement de titulaire d’un marché public n’est pas toujours libre. L’acheteur public peut devoir être informé et vérifier que le successeur remplit les conditions initiales. Une modification non autorisée pourrait entraîner une résiliation ou des pénalités. Le contrat et les règles de la commande publique doivent être examinés avant la TUP.
Certaines aides sont accordées sous condition de maintien de l’activité, des emplois, du siège ou des investissements pendant une durée déterminée. Une transmission à une société étrangère peut constituer un changement devant être déclaré. À défaut d’autorisation, l’organisme financeur pourrait demander le remboursement total ou partiel de la subvention.
Une demande de crédit d’impôt en cours peut nécessiter des justificatifs après la disparition de la société. La société bénéficiaire doit pouvoir démontrer les dépenses, l’éligibilité et la continuité des droits invoqués. Dans une opération transfrontalière, le remboursement ou l’imputation ne doit jamais être tenu pour acquis sans analyse fiscale préalable.
Une marque détenue par la société fait normalement partie de son patrimoine, mais les registres doivent être mis à jour pour rendre le nouveau titulaire clairement identifiable. Il faut déposer les justificatifs auprès de l’INPI ou de l’office concerné. Une absence d’inscription peut compliquer une licence, une cession ou une action en contrefaçon.
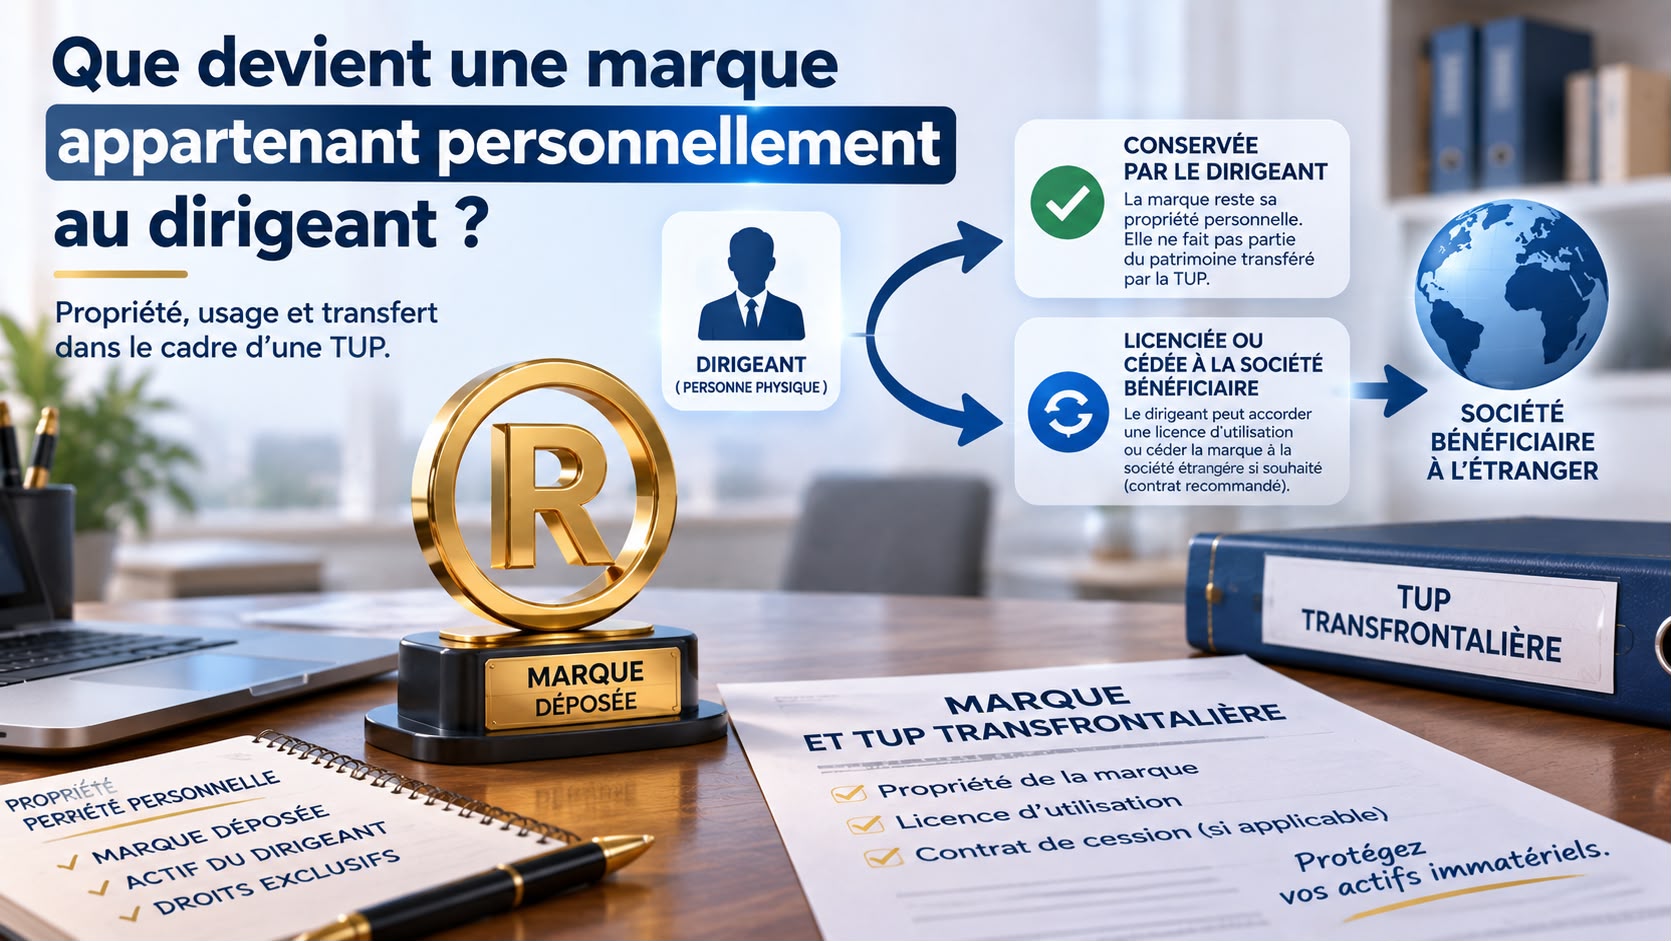
Une marque détenue personnellement par le dirigeant ne fait pas partie du patrimoine de la société. Seul le contrat de licence éventuellement conclu avec celle-ci peut être concerné. Il faut donc distinguer la propriété du signe, le droit d’exploitation accordé à l’entreprise et la possibilité de poursuivre cette licence après la TUP.
Chaque titre de propriété industrielle peut dépendre d’un registre national, européen ou international distinct. La transmission doit être inscrite auprès des offices concernés avec les pièces et traductions exigées. Une seule formalité française ne suffit pas nécessairement à actualiser l’ensemble des titres détenus dans plusieurs juridictions.
La société bénéficiaire peut en principe recueillir les droits d’action associés aux actifs transmis, sous réserve de pouvoir démontrer sa qualité de titulaire. L’inscription du transfert dans les registres concernés facilite cette preuve. Il faut aussi conserver les constats, factures, contrats et éléments établissant la date et l’étendue de l’atteinte.
Les courriels, journaux informatiques, sauvegardes, factures électroniques et historiques de connexion peuvent être indispensables dans un litige futur. Leur intégrité et leur traçabilité doivent être préservées. Une migration précipitée ou la fermeture des comptes pourrait détruire des preuves utiles et fragiliser la défense de la société bénéficiaire.
La validité d’un document déjà signé ne disparaît pas automatiquement avec la société. En revanche, les certificats permettant de signer de nouveaux actes au nom de l’ancienne entité ne doivent plus être utilisés. La société bénéficiaire doit obtenir ses propres moyens de signature et préserver les éléments permettant de vérifier les signatures antérieures.
Des factures, actes judiciaires ou courriers administratifs peuvent continuer à arriver après la radiation. Une organisation de réexpédition et de surveillance de l’ancienne adresse doit être prévue. Ne plus relever le courrier pourrait faire perdre un délai de contestation ou empêcher la société bénéficiaire de répondre à une réclamation importante.
Ils ne doivent plus être utilisés pour créer l’apparence que la société radiée poursuit son activité. Toutefois, certains exemplaires doivent être conservés comme archives ou preuves comptables. Il convient de neutraliser les supports inutiles, de sécuriser les modèles numériques et de mettre rapidement à jour les factures, devis et mentions légales.
Les stocks font partie des actifs, mais leur transfert peut provoquer des conséquences douanières, fiscales ou contractuelles différentes selon leur localisation. Il faut réaliser un inventaire physique, identifier leur propriétaire, vérifier les entrepôts et déterminer si le changement de titulaire entraîne une déclaration de TVA, de douane ou d’assurance.
Un matériel utilisé par la société n’est pas nécessairement sa propriété. Le crédit-bailleur ou le loueur peut interdire la transmission du contrat sans accord préalable. La société bénéficiaire doit donc distinguer les actifs détenus des biens simplement loués et obtenir l’autorisation requise avant de continuer à les utiliser.
Les obligations liées à la pollution, aux déchets, à la remise en état d’un site ou aux installations classées peuvent survivre à la disparition de l’exploitant initial. Elles nécessitent une analyse spécifique. Une TUP ne doit pas être conçue comme un moyen d’abandonner un passif environnemental en France.
Si l’activité continue, les clients, fournisseurs et administrations doivent savoir quelle société contracte désormais avec eux. Les mentions légales, conditions générales, factures, sites, comptes sociaux et documents commerciaux doivent être actualisés. Conserver exclusivement l’ancienne identité pourrait provoquer une confusion, des paiements mal orientés ou une contestation contractuelle.
Ces réponses présentent des informations générales destinées à identifier des points de vigilance souvent oubliés. Elles ne constituent ni une consultation juridique ou fiscale personnalisée ni une garantie d’éligibilité ou de résultat. Chaque actif, contrat, dette, autorisation et donnée doit être vérifié avant la réalisation d’une TUP comportant un élément transfrontalier.
 Dissolution et radiation de société, même sans bilan et avec des dettes