
Le compte bancaire ne devient pas automatiquement celui de la société étrangère. La banque doit être informée de la dissolution et peut bloquer puis clôturer le compte. Le solde disponible fait néanmoins partie du patrimoine transmis à la société bénéficiaire, sous réserve des dettes, saisies et opérations en cours.
Non. Les fonds figurant sur le compte peuvent être transmis avec le patrimoine, mais le contrat bancaire reste soumis aux règles de la banque. Celle-ci peut refuser de substituer la société étrangère à l’ancien titulaire et demander l’ouverture d’un nouveau compte après vérification du dossier.
En principe, le compte ne doit pas continuer à fonctionner durablement sous l’identité d’une société radiée. Il peut rester temporairement ouvert pour terminer certaines opérations, selon l’accord de la banque. Continuer à l’utiliser sans informer l’établissement présenterait des risques contractuels et réglementaires.
La réouverture de l’ancien compte n’est jamais garantie. Une fois le compte clôturé, la banque peut exiger une nouvelle demande au nom de la société bénéficiaire. Cette dernière devra alors satisfaire aux contrôles d’identité, de bénéficiaire effectif, d’activité, de résidence et d’origine des fonds.
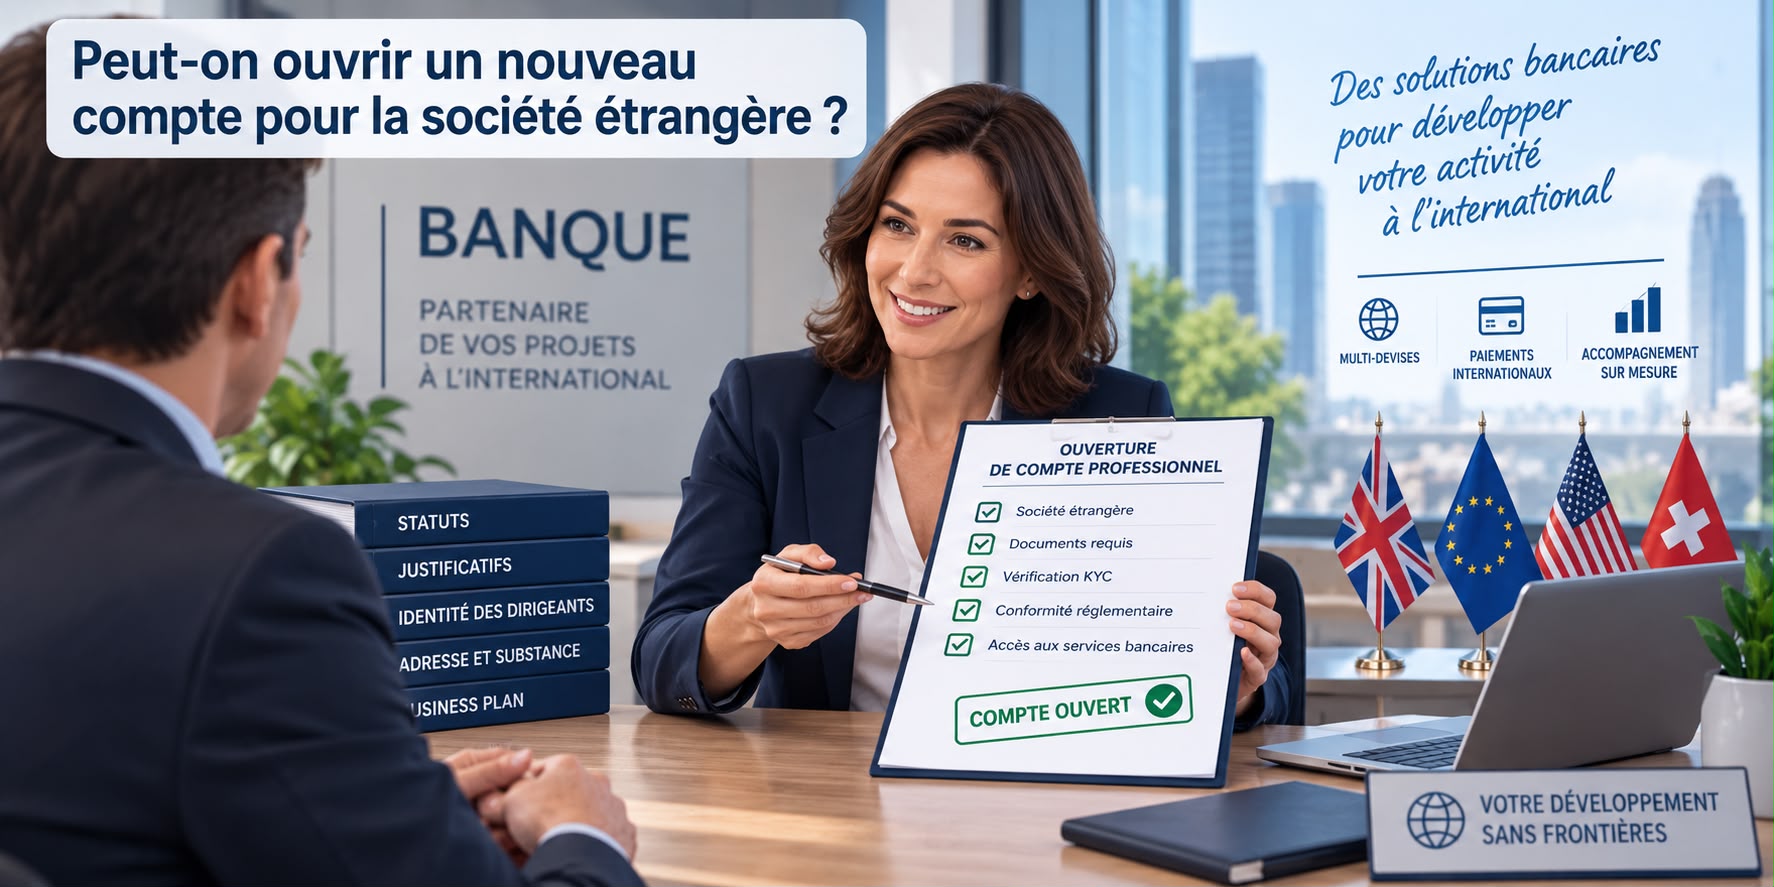
Oui, une société étrangère peut demander l’ouverture d’un compte professionnel, en France ou à l’étranger. La banque reste cependant libre d’accepter ou de refuser la relation. Elle peut demander les statuts, l’immatriculation, les dirigeants, les bénéficiaires effectifs et la justification économique de l’activité.
C’est possible, mais non garanti. La banque évaluera notamment le pays d’immatriculation, l’activité réelle, les dirigeants, les bénéficiaires effectifs, les flux attendus et les liens économiques avec la France. Une société étrangère sans substance identifiable pourra rencontrer davantage de difficultés bancaires.
Le représentant de la société dissoute et celui de la société bénéficiaire doivent s’assurer que la banque reçoit les informations nécessaires. Le prestataire chargé des formalités ne contacte pas nécessairement l’établissement bancaire. Cette mission doit donc être attribuée clairement avant la radiation.
Il est préférable d’anticiper avant la radiation, sans clôturer prématurément le compte nécessaire aux dernières opérations. La banque pourra préciser les documents attendus, le traitement du solde et la date de clôture. Une démarche tardive risque de bloquer les fonds ou les prélèvements importants.
Oui, temporairement, si elle doit vérifier l’identité du nouveau titulaire économique, l’origine des fonds ou la régularité de la transmission. Un blocage ne signifie pas nécessairement que les sommes sont perdues. Il peut correspondre à l’application des obligations de conformité de la banque.
La société bénéficiaire devra généralement présenter les documents démontrant la réalisation définitive de la TUP et sa qualité de bénéficiaire du patrimoine. La banque déterminera ensuite si elle transfère le solde vers un nouveau compte ou si elle utilise une autre procédure de restitution.
Retirer tous les fonds sans tenir compte des créanciers, salaires, impôts ou échéances pourrait être contesté. La trésorerie constitue un actif de la société. Tout mouvement précédant la TUP doit avoir une justification réelle, être enregistré en comptabilité et ne pas organiser artificiellement l’insolvabilité.
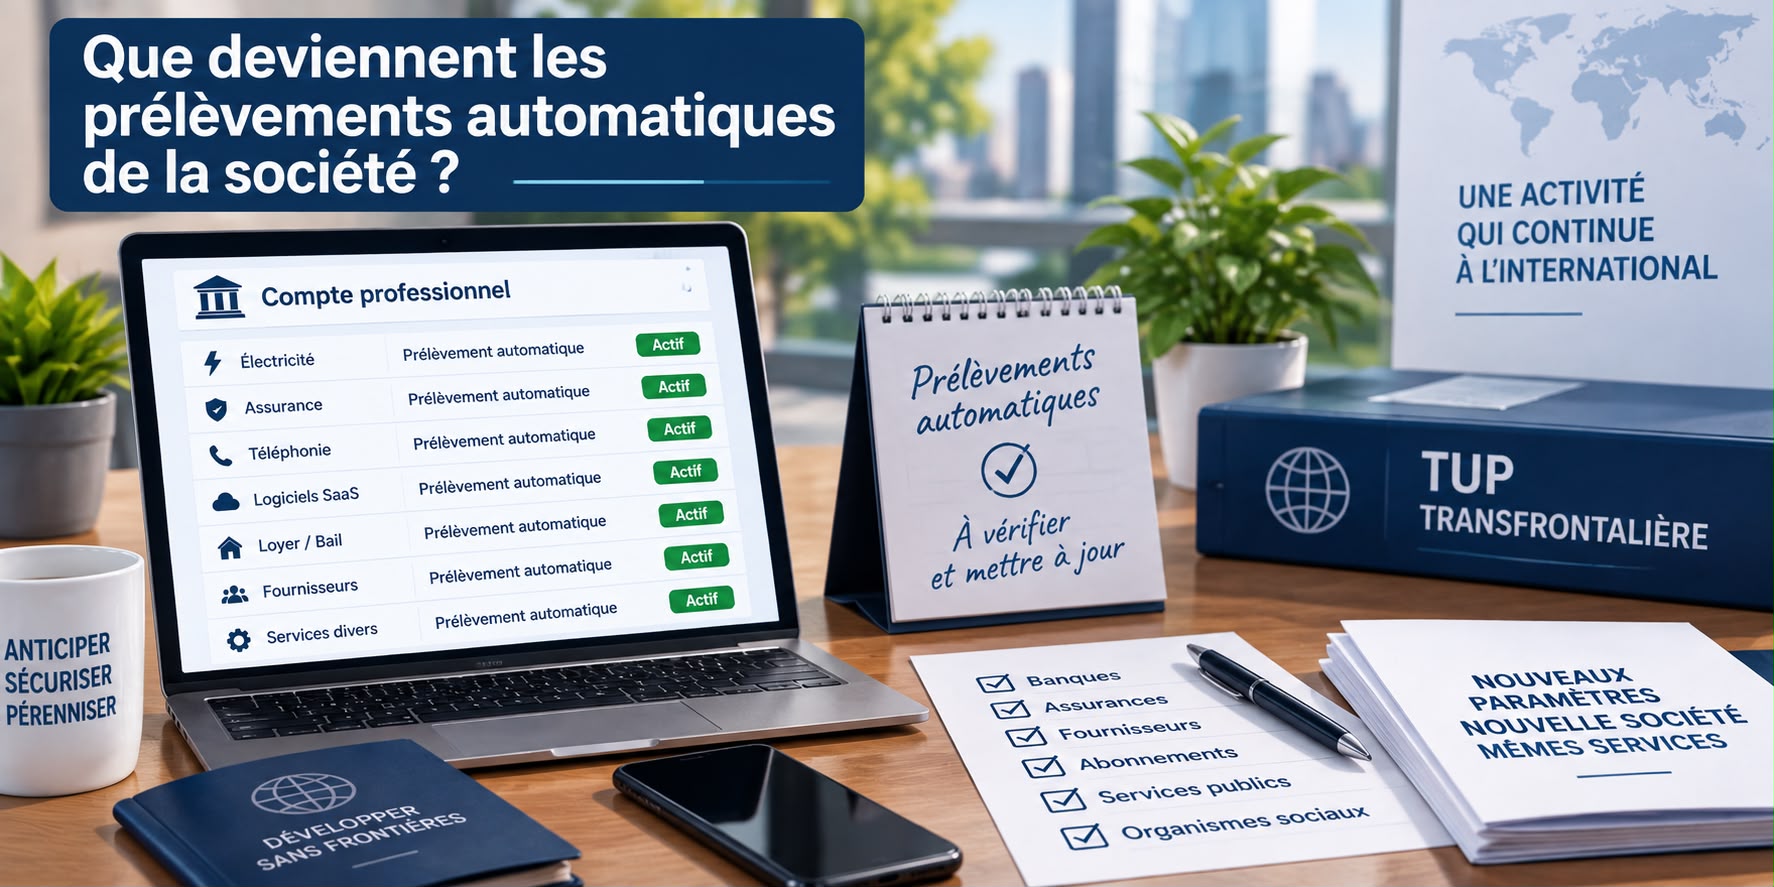
Les prélèvements ne basculent pas automatiquement vers le compte de la société étrangère. Il faut identifier les fournisseurs, organismes sociaux, assurances, abonnements et créanciers concernés. Chaque mandat ou moyen de paiement doit être modifié afin d’éviter les rejets et interruptions de services.
Les virements déjà émis peuvent encore arriver sur l’ancien compte tant que celui-ci reste ouvert. Les clients doivent rapidement recevoir les nouvelles coordonnées bancaires et la nouvelle identité du créancier. Il convient également de vérifier les factures et paiements en cours avant la clôture.
Uniquement pendant une phase transitoire acceptée par la banque et correctement organisée. Après la disparition de la société, les nouvelles factures doivent identifier l’entité qui fournit réellement la prestation. Encaisser durablement sous l’ancien nom pourrait créer une confusion juridique, fiscale et comptable.
L’autorisation de découvert ne suit pas nécessairement la transmission du patrimoine. La banque peut la supprimer, exiger son remboursement ou proposer une nouvelle ligne à la société bénéficiaire. Le transfert de la dette ne signifie donc pas que les facilités bancaires seront maintenues aux mêmes conditions.
La dette résultant du crédit entre en principe dans le passif transmis. Toutefois, le contrat peut prévoir des obligations d’information, des garanties ou une exigibilité anticipée en cas de dissolution. Il faut donc obtenir la position de la banque avant de considérer que le financement continuera normalement.
Le solde du prêt garanti par l’État ne disparaît pas et peut relever du passif transmis. Cependant, le maintien du financement et de la garantie de l’État doit être confirmé avec la banque. Une TUP transfrontalière peut nécessiter un examen particulier des conditions du PGE.
Il ne faut pas le présumer. La dette bancaire et la garantie accordée à la banque sont deux éléments distincts. Un changement de débiteur, de pays ou de structure peut nécessiter l’accord de la banque et la vérification des règles du dispositif de garantie.
Cela dépend du contrat, de la situation de l’emprunteur et de la réaction de la banque à l’opération. La dissolution peut constituer un événement devant être déclaré. Il est donc indispensable d’interroger l’établissement avant la TUP et de ne jamais promettre le maintien automatique du calendrier.
Le passif correspondant peut être transmis à la société bénéficiaire, mais le contrat de prêt doit être examiné. Des clauses peuvent imposer une information, une autorisation ou un remboursement anticipé. Les garanties, assurances et prélèvements liés au crédit doivent également être traités séparément.
Oui. La TUP ne suspend pas automatiquement les échéances et n’efface pas le capital restant dû. Les paiements doivent être organisés depuis un compte accepté par la banque. Une interruption pourrait provoquer des pénalités, une déchéance du terme ou la mise en œuvre des garanties.
Une caution personnelle ne disparaît pas automatiquement avec la société dissoute. Son sort dépend de l’acte signé, de la dette garantie et des effets de la transmission. Le dirigeant doit obtenir une confirmation écrite avant de considérer qu’il est libéré de son engagement.
Oui, notamment s’il s’est porté caution, s’il a commis une faute personnelle ou si une responsabilité particulière peut lui être reprochée. La TUP transmet le patrimoine de la société, mais elle ne protège pas automatiquement une personne contre ses propres engagements ou comportements.
La TUP ne change pas automatiquement les propriétaires de la société étrangère. Celle-ci reste détenue par les personnes inscrites comme associés ou actionnaires selon son droit national. En revanche, elle devient bénéficiaire du patrimoine de la société française qu’elle détenait intégralement.
Pas nécessairement. Il ne devient propriétaire que s’il détient effectivement des parts ou actions de la société étrangère. Être dirigeant, représentant ou bénéficiaire effectif ne signifie pas toujours être juridiquement associé. Les registres et documents sociaux déterminent la propriété réelle.
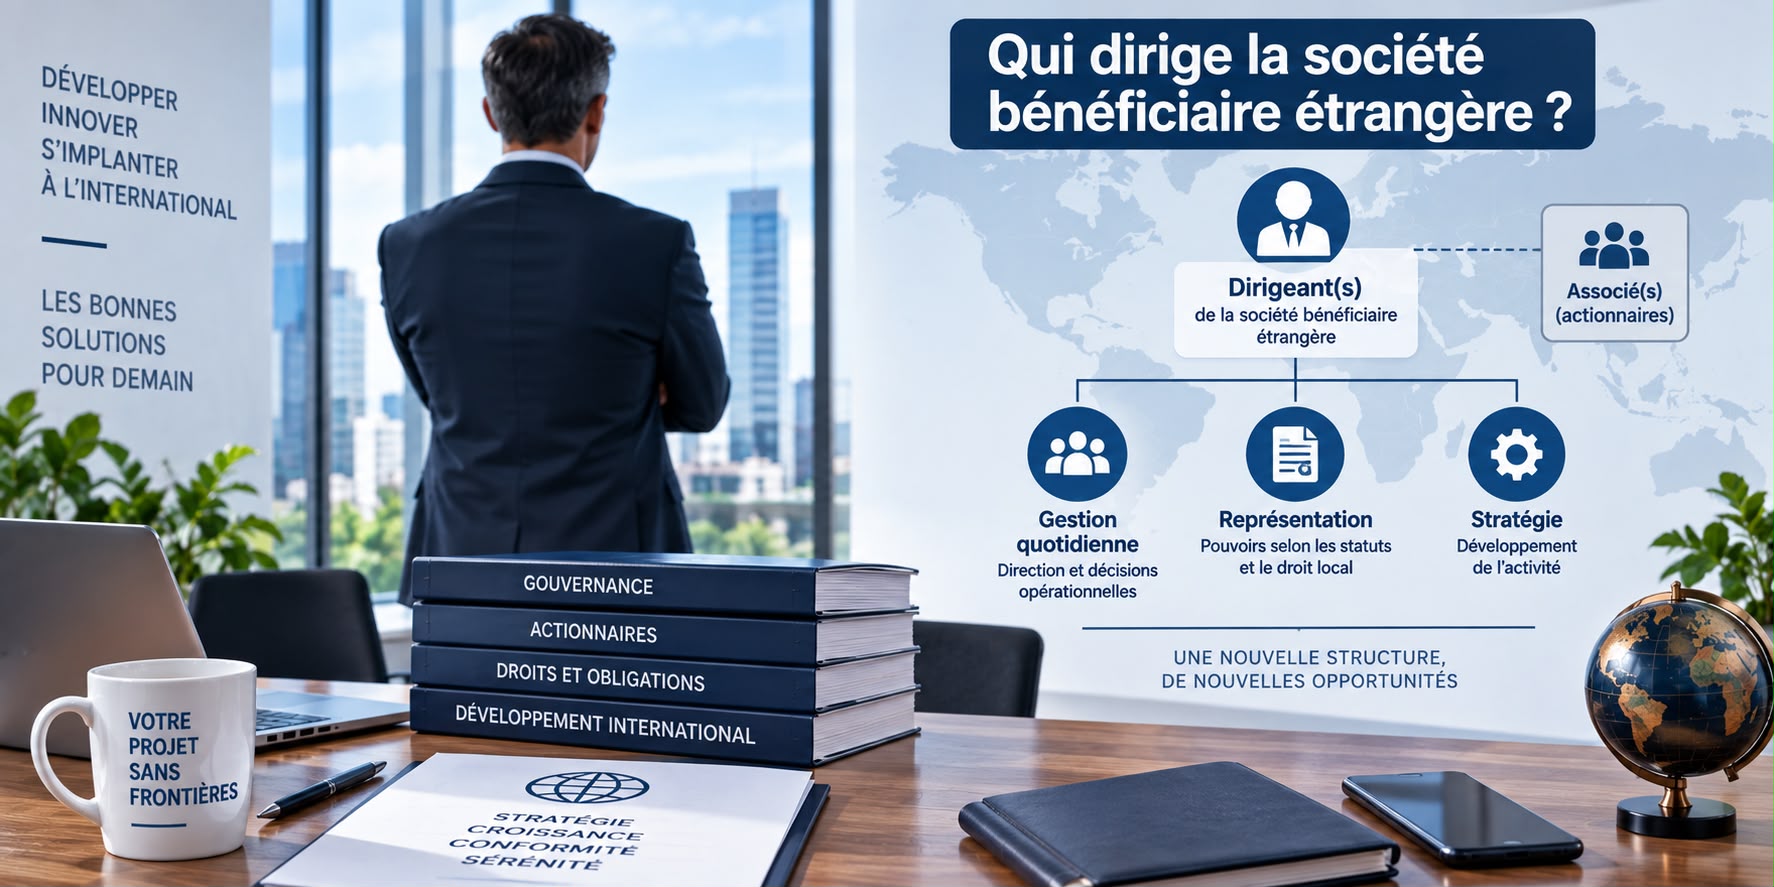
Elle est dirigée par la personne désignée conformément à ses statuts et au droit de son pays d’immatriculation. La TUP ne nomme pas automatiquement l’ancien dirigeant français. Celui-ci ne peut représenter la société étrangère que s’il dispose d’un mandat ou d’une fonction valable.
Oui, si vous êtes régulièrement nommé dirigeant, représentant ou mandataire de la société bénéficiaire et si aucune interdiction ne vous en empêche. Vos pouvoirs doivent être clairement documentés. L’ancienne qualité de dirigeant de la société française ne suffit plus après sa disparition.
La société bénéficiaire peut rechercher les actifs, la clientèle, les contrats, la marque, le savoir-faire ou la simplification d’un groupe. Elle reprend cependant aussi le passif. L’opération doit donc présenter une logique économique réelle et ne pas se limiter au déplacement artificiel des dettes.
En principe, non. Une transmission universelle porte sur l’ensemble du patrimoine et ne permet pas de sélectionner uniquement les actifs rentables. Les dettes inconnues, contestées ou révélées ultérieurement peuvent également suivre l’opération, sous réserve des règles applicables à chaque obligation.
Elle doit pouvoir assumer les dettes et obligations qu’elle reçoit. Une société étrangère sans ressources peut provoquer l’opposition des créanciers et renforcer les soupçons de fraude ou d’organisation d’insolvabilité. Sa capacité financière constitue donc un élément important de la préparation du dossier.
La clientèle constitue une valeur économique pouvant accompagner l’activité, mais les personnes ne sont pas juridiquement « transférées » comme des biens. Les contrats, données personnelles, commandes et obligations envers les clients doivent être examinés, puis les intéressés doivent recevoir une information claire.
Beaucoup de contrats peuvent être transmis avec le patrimoine, mais certaines conventions comportent une clause d’agrément, de changement de contrôle ou un caractère personnel. Il faut donc les vérifier individuellement et obtenir, lorsque cela est nécessaire, l’accord préalable du client ou du cocontractant.
Oui. Même lorsqu’un contrat est juridiquement transmis, un client peut disposer d’un droit de résiliation ou choisir de ne pas renouveler la relation. La nouvelle facturation, la TVA, le pays d’établissement et les coordonnées bancaires peuvent également influencer sa décision commerciale.
Une information est fortement recommandée lorsque l’identité du cocontractant, l’adresse de facturation, la TVA, le compte bancaire ou le traitement des données change. Elle permet d’éviter les paiements adressés à la mauvaise société et les contestations sur l’entité responsable des prestations.
Oui, si la société bénéficiaire peut légalement exercer cette activité et dispose des autorisations requises. La TUP ne garantit pas le maintien des licences, assurances ou agréments personnels. Le droit applicable dépend également du pays d’immatriculation et du lieu réel d’exercice.
Oui, mais cela peut créer des obligations françaises : établissement stable, immatriculation, TVA, droit du travail, fiscalité ou autorisations professionnelles. Une société étrangère ne permet pas automatiquement d’exercer en France sans formalités ni de soustraire l’activité à l’impôt français.
Pas systématiquement. Cela dépend de la permanence des locaux, des salariés, de la direction et de l’activité exercée en France. Une présence stable peut toutefois nécessiter une immatriculation ou caractériser un établissement français, même si aucune succursale n’a volontairement été déclarée.
Le nom commercial, l’enseigne ou la marque peuvent parfois continuer à être utilisés s’ils sont compris dans le patrimoine transmis et disponibles juridiquement. Les documents commerciaux doivent néanmoins préciser l’identité exacte de la société étrangère afin de ne pas maintenir une société radiée en apparence.
Oui, si les droits sur le domaine, les contenus et les logiciels ont été transmis ou valablement concédés. Les mentions légales, la politique de confidentialité, les CGV, le numéro d’immatriculation, la TVA et les coordonnées bancaires doivent être mis à jour sans délai.
Non pour les nouvelles opérations. Après la réalisation de la TUP, les factures doivent être émises au nom de la société qui réalise effectivement la prestation. Les anciennes factures restent conservées comme documents comptables, mais ne doivent pas servir de modèle sans actualisation.
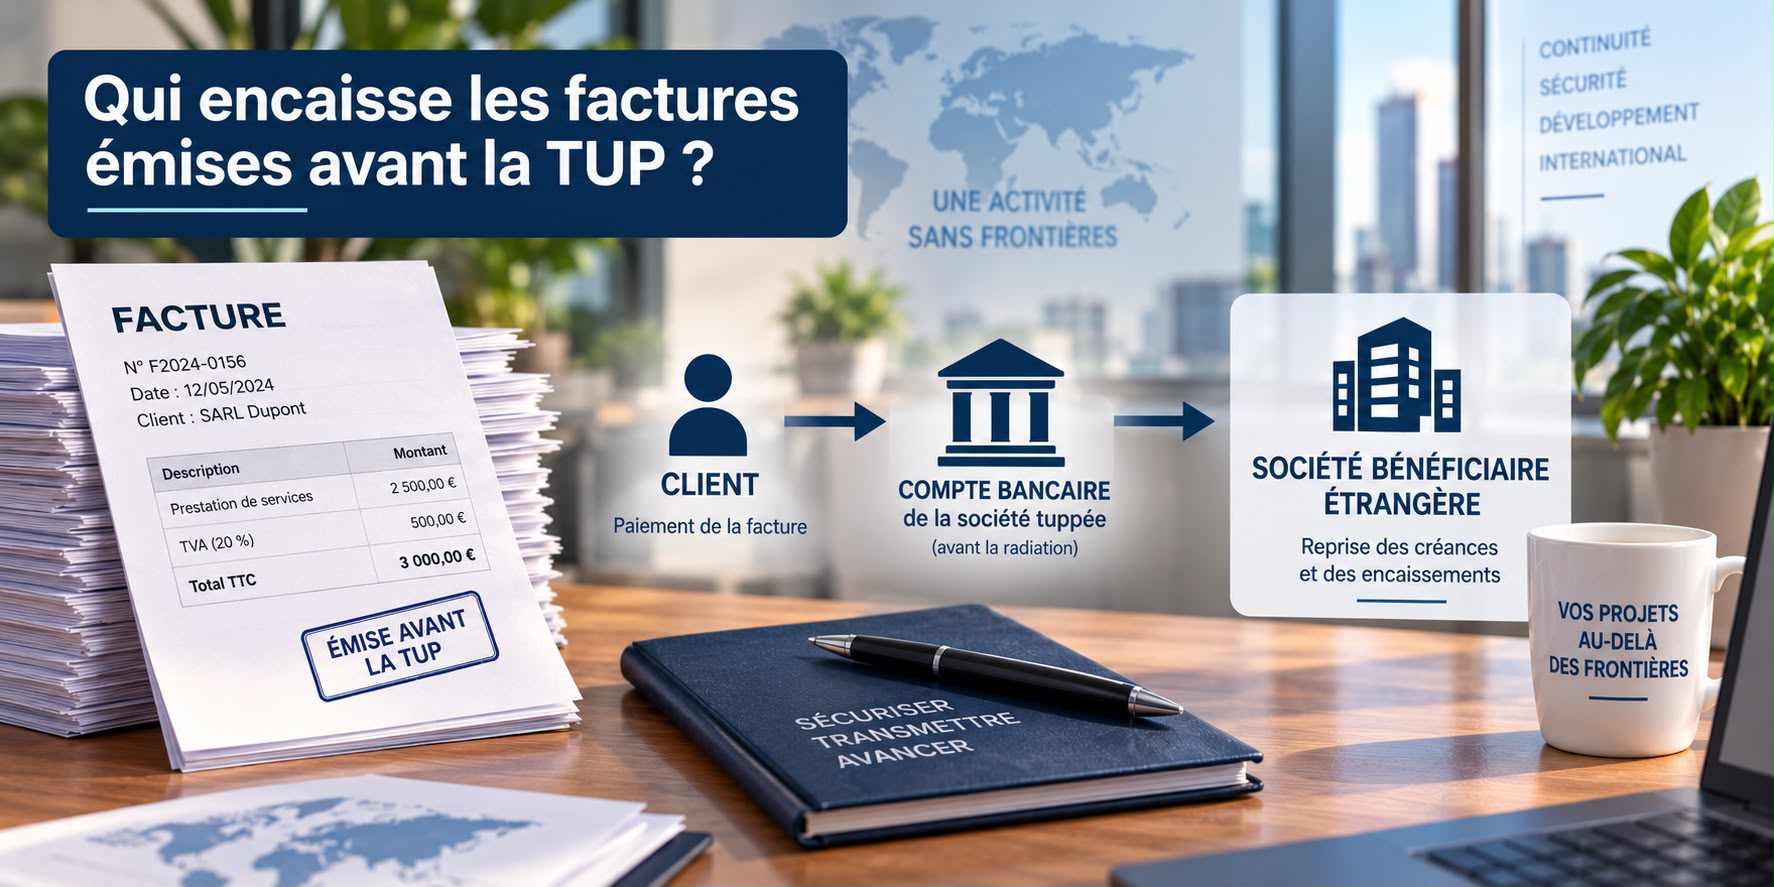
Les créances clients font en principe partie du patrimoine transmis. La société bénéficiaire peut donc en réclamer le paiement, à condition de justifier sa qualité. Il est prudent d’informer les clients et de leur transmettre des coordonnées bancaires vérifiables pour éviter les fraudes.
La société bénéficiaire peut devoir assumer les remboursements, avoirs, garanties et réclamations liés aux opérations antérieures. La radiation de la société française ne supprime pas ces obligations. Une provision financière et un dispositif de service après-vente doivent être prévus avant la transmission.
Pas nécessairement. Le transfert d’un contrat n’empêche pas toujours un fournisseur d’invoquer une clause contractuelle, une dette impayée ou une modification du risque commercial. Il peut demander un paiement comptant, une garantie supplémentaire ou refuser de conclure de nouvelles commandes.
La société bénéficiaire du patrimoine devient en principe responsable du passif transmis. Toutefois, des cautions, codébiteurs ou dirigeants peuvent aussi rester engagés selon les contrats et responsabilités applicables. La dette change éventuellement de débiteur principal, mais elle ne disparaît pas.
Aucune procédure ne peut garantir une tranquillité absolue. Des créanciers, administrations, clients ou salariés peuvent encore agir au sujet de faits antérieurs. Une TUP correctement préparée organise la transmission du patrimoine, mais elle ne supprime ni les responsabilités personnelles ni les litiges existants.
La société bénéficiaire peut recevoir une dette révélée tardivement puisqu’elle reprend le patrimoine dans son ensemble. L’ancien dirigeant peut également être concerné en présence d’une caution, d’une faute personnelle ou d’informations dissimulées. La radiation ne constitue pas une amnistie générale.
Il n’existe pas un délai unique applicable à toutes les réclamations. Chaque créance, responsabilité, impôt ou contrat possède ses propres règles de prescription. Le délai d’opposition à la TUP ne doit donc pas être confondu avec les délais permettant d’engager ultérieurement certaines actions.
Non. La société française disparaît après la transmission et la radiation, mais les actes accomplis pendant son existence restent susceptibles d’être examinés. Les garanties personnelles, fautes de gestion, infractions ou manœuvres frauduleuses ne sont pas neutralisées par la seule réalisation d’une TUP.
Il faut inventorier les comptes, crédits, cautions, prélèvements, créances, contrats et moyens de paiement. Il convient ensuite de contacter les partenaires concernés, préparer le compte bancaire de remplacement et organiser une période de transition avant la radiation définitive de la société française.
La principale erreur consiste à croire que tout fonctionnera automatiquement après la transmission. La disparition juridique de la société française doit être accompagnée d’une transition bancaire, contractuelle, comptable, fiscale et commerciale. Chaque banque, plateforme, client, bailleur, fournisseur,…, peut demander ses propres justificatifs.
Ces réponses fournissent des informations générales et ne constituent ni une consultation juridique, bancaire ou fiscale personnalisée ni une garantie de maintien des comptes, crédits ou contrats. Les décisions d’une banque restent soumises à ses conditions contractuelles, à ses contrôles réglementaires et à l’examen individuel du dossier.
 Dissolution et radiation de société, même sans bilan et avec des dettes